Deux portes, une semaine
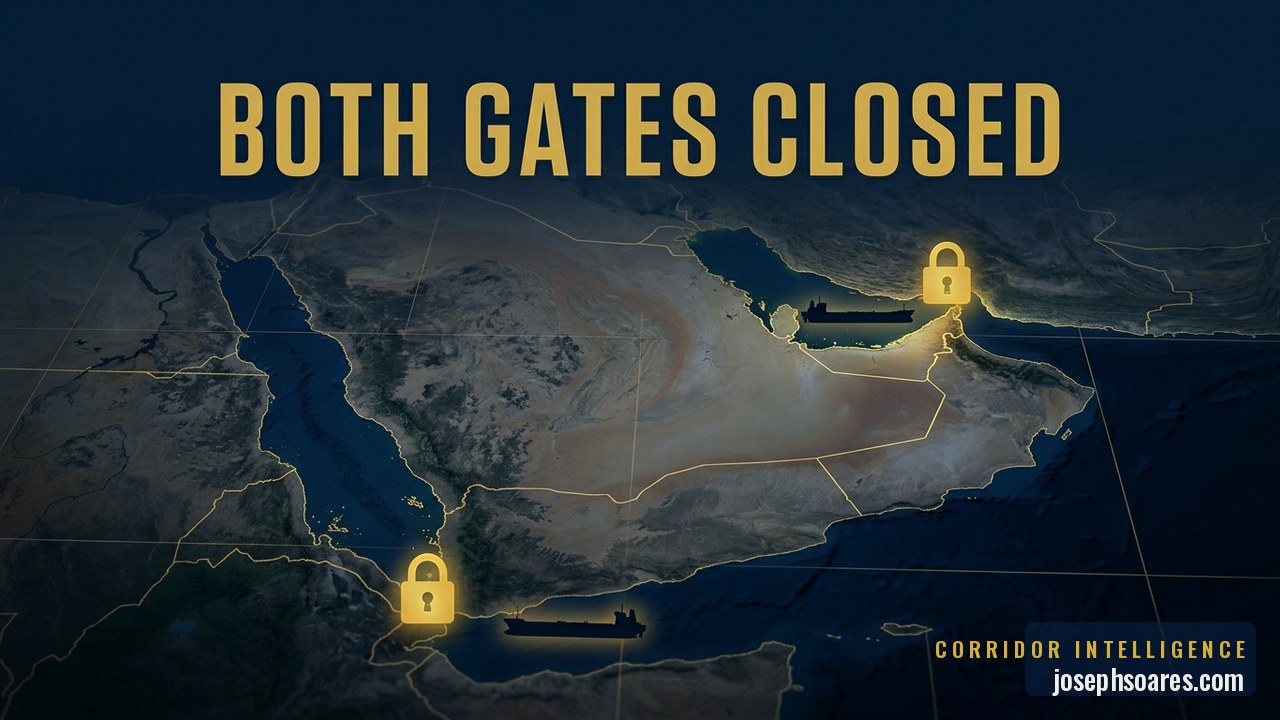
Il y a un chiffre dans l’actualité de cette semaine que presque personne n’a prononcé à voix haute, alors nous allons le dire ici : deux. Pas les dix-sept Américains tués. Pas les droits de douane de 50 %. Pas le baril à 96 dollars. Deux — c’est-à-dire deux voies d’accès au pétrole mondial fermées d’un seul coup, pour la première fois dans l’histoire moderne de l’énergie transportée par voie maritime. Le détroit d’Ormuz était déjà paralysé par onze nuits consécutives de frappes américaines. Cette semaine, les Houthis ont déclaré un blocus naval contre l’Arabie saoudite et ont refoulé deux pétroliers saoudiens en mer Rouge, fermant ainsi le détroit de Bab al-Mandeb derrière eux. Le royaume avait passé deux ans à acheminer plus de soixante-dix pour cent de son pétrole brut par la mer Rouge, précisément pour contourner Ormuz. Cette semaine, les deux portes se sont refermées sur la même charnière.
Voilà pour la semaine. Tout le reste n’est que commentaire.
Ce qui s’est passé, en bref
Si vous avez lu les « Briefs », vous connaissez déjà la chronologie des événements ; nous allons donc aller droit au but. Le pétrole, qui avait démarré le mois de juillet à un peu plus de 70 dollars, se négocie désormais à près de 96 dollars pour le Brent et autour de 88 dollars pour le WTI, les analystes tablant ouvertement sur les 100 dollars — soit une hausse d’environ un tiers. Le marché a cessé de considérer cette évolution comme un pic passager et a commencé à la percevoir comme une nouvelle tendance. L’or se maintient au-dessus des 4 000 dollars, en hausse de près de 20 % sur l’année : ce sont les investisseurs avisés qui achètent discrètement une assurance tout en conservant une position longue sur le risque. Les méthaniers ont complètement cessé de transiter par le détroit d’Ormuz ; le prix spot du gaz en Asie a augmenté de 25 % en un mois, à l’approche de la saison de chauffage. Les chargements saoudiens sont passés de 9,5 à 6,1 millions de barils par jour — des barils déjà sortis des eaux, ce qui ne constitue pas une menace sur le papier.
Dans ce contexte, Washington a ressorti l’article 338 du Tariff Act de 1930 — une loi qui prenait la poussière depuis près d’un siècle — pour imposer une barrière douanière de 50 % sur environ 20 milliards de dollars de produits canadiens : vin, produits laitiers, meubles, équipement de hockey. L’énergie, la potasse et les minéraux stratégiques ont été exclus de ces mesures. Le Premier ministre, Mark Carney, a refusé de riposter à hauteur équivalente et a accepté d’intensifier les négociations dans un délai de trente jours. Les médiateurs — le Qatar, l’Égypte, le Pakistan et Oman — proposent désormais une période de réflexion de dix jours qui permettrait de rouvrir les deux voies selon un modèle de « frais de service ». Washington poursuit ses bombardements et n’a pas signé l’accord.
Pourquoi l’analyse consensuelle est incomplète
L’analyse dominante est qu’il s’agit d’une prime de guerre, et que les primes de guerre finissent par s’estomper. Il suffit de signer un cessez-le-feu, de rouvrir le détroit, et le prix du pétrole reviendra vers les 70 dollars d’ici l’automne. Cette analyse n’est pas fausse. Elle est toutefois incomplète sur un point qui a un coût financier.
Voici ce qu’elle néglige. Le prix du pétrole n’est plus déterminé par les barils enfouis dans le sol ; il est déterminé par le passage physique. L’AIE note que l’offre mondiale reste inférieure de 9,4 millions de barils par jour aux niveaux d’avant-guerre — le monde alimente un marché dont la marge de sécurité a disparu. Lorsque la contrainte déterminante réside dans la capacité d’un navire à franchir un détroit plutôt que dans la capacité de production d’un puits, le prix reste élevé jusqu’à ce que le détroit soit effectivement dégagé, et il fluctue violemment à chaque incident, car il n’y a pas de capacité de réserve pour absorber un choc. La nouvelle doctrine de Trump — une infrastructure iranienne détruite pour chaque navire touché par l’Iran — supprime mécaniquement toute issue de secours : chaque pétrolier déclenche désormais une escalade automatique, de sorte que le conflit s’aggrave à chaque incident au lieu de s’apaiser.
Ainsi, même si l’on croit à un retour à la normale, le chemin pour y parvenir est marqué par une forte volatilité, et non par une transition en douceur. Un cessez-le-feu de dix jours, s’il voit le jour, constituera un répit permettant de se repositionner — et non un signal de fin d’alerte. La capacité antinavale de l’Iran n’a pas été affaiblie ; elle a été démontrée. Ce que le consensus néglige davantage, c’est la convergence. Lisez ces deux gros titres ensemble — fermeture des deux détroits à l’étranger, réactivation d’une loi de 1930 tombée en désuétude contre le Canada sur le territoire national — et le même signal clignote dans les deux cas : la géographie est en train d’être réévaluée en termes de risque. La carte de l’efficacité, celle qui acheminait le baril le moins cher par le détroit le plus étroit et la frontière la plus proche, est en train d’être démantelée en temps réel. La distance entre la carte de l’efficacité et celle de la résilience correspond à la prime, et elle est désormais visible partout à la fois.
L’angle du « Corridor »
Tout d’abord, en ce qui concerne les capitaux : la rotation est déjà en cours et elle est tout sauf subtile. Les capitaux se détournent du secteur du matériel d’IA pour se diriger vers des actifs tangibles et des liquidités éprouvées. Apple a repris à Nvidia le titre d’entreprise la plus valorisée au monde. Alphabet a dépassé les attentes cette semaine avec une croissance de 82 % dans le cloud, mais son action a tout de même chuté d’environ 5 % — car la direction a relevé le budget d’investissement en IA pour 2026 à un niveau record de 205 milliards de dollars, et le marché a enfin commencé à exiger des résultats concrets, et non plus de simples promesses. La phase où le simple fait d’être associé à un thème suffisait à justifier un multiple de valorisation touche à sa fin ; celle où il faut démontrer la présence de liquidités — et prouver qu’elles résistent à un choc énergétique réel — s’ouvre. Vérifiez votre risque de concentration dans tout ce qui est valorisé comme si tout était parfait.
Deuxièmement, pour les opérateurs : cessez de modéliser l’énergie comme un simple poste comptable et commencez à la modéliser en fonction de la géographie. Où vos barils, votre gaz et vos intrants se déplacent-ils physiquement, et par combien de points de passage hostiles doivent-ils passer pour vous parvenir ? Chevron serait en train de se positionner sur deux gisements irakiens et un oléoduc vers la côte syrienne — les investisseurs avisés construisent dès maintenant le contournement d’Ormuz, en acquérant des infrastructures qui survivront à la guerre. La question que doit se poser chaque conseil d’administration est de savoir quel goulot d’étranglement se trouve au sein de sa propre chaîne d’approvisionnement, et quel est le coût de ce contournement avant qu’il ne devienne nécessaire, plutôt qu’après.
Troisièmement — la thèse du « corridor » proprement dite — pour le Canada. La même semaine où deux détroits étrangers se sont fermés, Ottawa s’est vu rappeler que la protection offerte par les traités n’est pas un bouclier : le respect de l’ACEUM n’a pas empêché l’imposition d’un droit de douane de 50 %. Cette insulte recèle un cadeau stratégique. Un pays dont l’énergie, la potasse et les minerais avaient été explicitement exclus des droits de douane vient de se voir indiquer, dans le langage le plus clair que Washington sache employer, où réside exactement son pouvoir de négociation. Et Carney en a tiré parti : un oléoduc d’un million de barils par jour reliant l’Alberta au Pacifique pour les marchés asiatiques, une commande nationale de 2 milliards de dollars pour des véhicules blindés construits en Ontario, ainsi qu’un engagement clair de doubler les exportations hors États-Unis d’ici une décennie. Ayant travaillé au sein du cabinet du Premier ministre canadien pendant la crise financière de 2008, notre équipe considère cela comme le repositionnement le plus important de la stratégie commerciale canadienne depuis une génération — le pays considérant enfin l’accès au marché américain comme une variable politique plutôt que comme un droit acquis.
[ARTICLE À VENIR : un exemple concret et vérifiable d’une entreprise canadienne de taille moyenne qui a déjà réorienté ses activités ou délocalisé ses opérations à proximité pour s’affranchir de sa dépendance à un acheteur unique américain — afin d’ancrer l’argument du corridor canadien dans la réalité d’une entreprise concrète.]
Que faire, que surveiller
Faites trois choses. Recalculez votre budget d’exploitation en prenant comme seuil plancher un prix du Brent autour de 95 dollars, et non les 70 dollars sur lesquels vous comptiez : toutes les prévisions de marge et d’inflation fondées sur une énergie bon marché sont désormais obsolètes. Identifiez les goulots d’étranglement au sein de votre propre chaîne d’approvisionnement et prévoyez dès maintenant le coût de leur contournement. Et si vous avez des expositions au Canada en dehors des catégories exemptées, considérez l’accès au marché américain comme un coût qui ne cesse d’augmenter et diversifiez vos acheteurs, pas seulement vos produits.
Surveillez quatre indicateurs. La signature du cessez-le-feu : tant qu’elle n’est pas signée, tarifez la volatilité, et non la résolution du conflit. Le prix à la pompe de 4 dollars américains : ce chiffre qui transforme une guerre lointaine en problème politique national et met au pied du mur la Fed, qui se réunit la semaine prochaine sous la pression de devoir réduire ses taux face à la hausse du pétrole. L’or au-dessus de 4 000 dollars — le signe le plus évident que la crainte est structurelle. Et le compte à rebours de trente jours sur les droits de douane canadiens, où la véritable question est de savoir si les faucons provinciaux forceront la main de Carney avant la fin du délai.
Les opérateurs qui seront pris au dépourvu au prochain trimestre seront ceux qui ont considéré cette semaine comme un simple épisode météorologique. Ce n’est pas la météo. C’est le climat qui change. Deux portes se sont refermées sur la même charnière, et une loi en sommeil s’est réveillée contre un allié — et toutes deux vous disaient la même chose. La carte sur laquelle vous vous étiez préparés n’existe plus. Préparez-vous pour celle qui est en train d’arriver.