Le corridor, c’est la stratégie
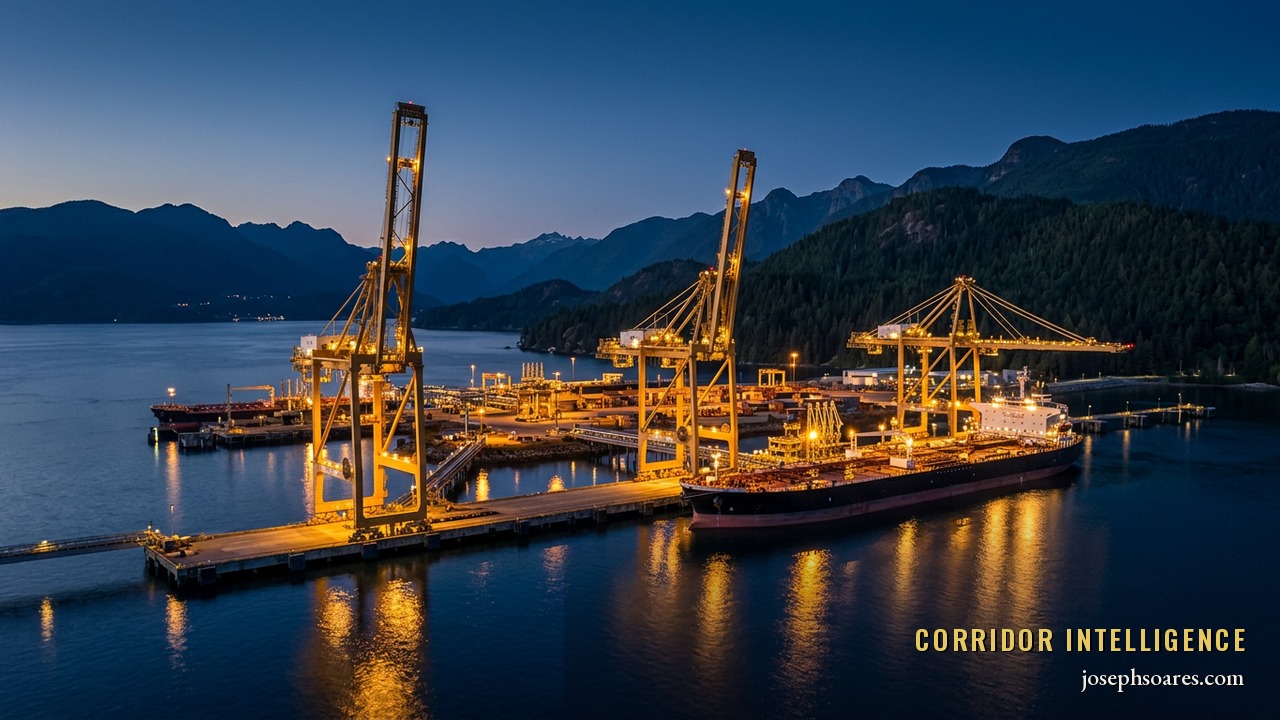
Depuis des mois, cette rubrique défend une thèse unique : la vulnérabilité structurelle la plus profonde du Canada ne réside ni dans les droits de douane, ni dans un contexte commercial hostile, mais dans sa géographie — le fait qu’il vende ses exportations les plus précieuses à un seul client, au prix fixé par ce dernier. Début juillet, cette thèse a cessé d’être une simple analyse pour devenir une réalité concrète. Le premier ministre Mark Carney et le premier ministre de la Colombie-Britannique, David Eby, ont annoncé un « partenariat de prospérité coopérative » de plusieurs milliards de dollars ainsi qu’un accord sur des projets d’envergure, accompagnés d’une avancée vers la construction d’un nouvel oléoduc sur la côte ouest, développé en collaboration avec l’Alberta, et d’un projet d’agrandissement du port de Vancouver. Considérées dans leur ensemble, ces annonces ne sont pas distinctes. Elles constituent les éléments d’un même projet : un débouché sur le Pacifique pour l’énergie et les marchandises canadiennes.
Si l’on fait abstraction du discours sur les partenariats et la prospérité, le mécanisme est simple. Aujourd’hui, le brut canadien est en grande partie enclavé. Il s’écoule vers le sud parce que c’est là que mène le pipeline, et il se vend à prix réduit — parfois de manière très pénalisante — car un vendeur qui n’a qu’un seul acheteur n’a aucun pouvoir de fixation des prix. Chaque baril qui ne peut atteindre la mer qu’en passant par les États-Unis est un baril dont le prix est fixé par les États-Unis. Une artère reliant la côte ouest à la mer change la donne. Elle offre aux producteurs canadiens un accès direct à la demande asiatique et réduit l’écart entre le prix du pétrole canadien et celui du pétrole mondial. Cet écart, cumulé sur des millions de barils et sur de nombreuses années, constitue l’un des plus importants transferts silencieux de richesse nationale au sein de l’économie canadienne. Le corridor est conçu pour y mettre fin.
La tension qu’il convient de nommer
Voici la phrase qui compte, et rares sont ceux qui l’énonceront clairement. M. Carney a déclaré publiquement que le Canada ne « ferait pas levier » de son énergie ni de ses minéraux critiques dans les négociations commerciales avec les États-Unis. Dans le même temps, son gouvernement construit précisément l’infrastructure qui constitue ce levier. Ces deux affirmations sont vraies, et l’écart entre elles résume toute l’histoire.
Ce n’est pas une contradiction. C’est de l’habileté. Un levier qu’il faut annoncer est faible ; un levier qui existe tout simplement est puissant. Un négociateur qui menace de détourner ses ressources énergétiques s’expose à des représailles et offre à la partie adverse un grief autour duquel se mobiliser. Un négociateur qui met discrètement en place une deuxième voie d’accès vers un deuxième marché n’a jamais besoin de proférer la menace — parce que la partie adverse sait lire une carte. L’optionalité est l’instrument. Dès lors que le Canada peut vendre de manière crédible en Asie, les États-Unis ne sont plus le seul acheteur, et un acheteur qui sait qu’il n’est plus le seul se comporte différemment bien avant qu’un seul baril ne change de destination. La rhétorique de la retenue et la réalité de la construction poursuivent le même objectif à partir de deux angles différents. Les décideurs ne doivent pas se laisser troubler par le désaveu officiel. Ils doivent regarder le béton.
Le changement le plus profond concerne la posture nationale. Pendant une génération, la stratégie canadienne a considéré la proximité du marché américain comme une fatalité et l’intégration comme la seule voie prudente. Ce qui se dessine aujourd’hui, c’est la posture de « pôle allié » : le Canada comme fournisseur fiable et démocratique d’énergie et de minéraux critiques pour les économies alliées du Pacifique, et non plus comme fournisseur captif d’un seul voisin. Il s’agit là d’une revalorisation de la position stratégique de l’ensemble du pays, et elle ne s’inverse pas facilement une fois l’acier planté dans le sol.
Ce que cela signifie pour votre prochaine décision
Pour les opérateurs du secteur de l’énergie, le cap est désormais fixé au plus haut niveau politique, avec l’Alberta et la Colombie-Britannique toutes deux dans le camp — un alignement fédéral-provincial qui avait échappé à toutes les tentatives précédentes sur la côte ouest. Cet alignement est l’actif rare. Positionnez-vous en vue d’un accès à la mer, du resserrement de l’écart de prix et d’une base de demande qui ne s’arrête plus à une seule frontière. L’économie d’un baril enclavé et celle d’un baril en eau profonde sont deux modèles d’affaires différents ; les portefeuilles encore évalués selon le premier sont mal évalués.
Pour les acteurs de l’infrastructure et les allocataires de capitaux, l’ensemble — oléoduc, agrandissement portuaire, accord sur les projets d’envergure — annonce un cycle de construction qui se mesure en années, pas en trimestres. C’est à la fois l’opportunité et la discipline à observer. Les capitaux qui se positionnent tôt sur les actifs qui soutiennent le corridor — capacité portuaire, rail, entreposage, services, la couche maritime — captent l’ensemble du mouvement plutôt que la seule annonce. Mais évaluez honnêtement le calendrier. Il s’agit d’une thèse de construction pluriannuelle, et les rendements reviennent à ceux qui peuvent tenir jusqu’au bout du chantier.
Pour les opérateurs en relations gouvernementales, le dossier à surveiller est le risque d’exécution, car c’est là que tout se joue — la réussite ou l’enlisement. Trois variables déterminent l’issue. Premièrement, l’interdiction de longue date visant les pétroliers sur la côte nord demeure une question réglementaire ouverte ; la façon dont elle sera tranchée déterminera quels itinéraires sont réellement viables, et c’est le point en suspens le plus déterminant. Deuxièmement, l’octroi des permis — l’accord sur les projets d’envergure vise à en comprimer les délais, mais l’histoire des infrastructures énergétiques canadiennes est une histoire de retards de traitement, de litiges et d’obligations de consultation qui doivent être honorées, et non simplement gérées. Troisièmement, le chantier pluriannuel lui-même, exposé aux cycles politiques, aux fluctuations des matières premières et aux recompositions des coalitions provinciales. L’alignement qui existe aujourd’hui n’est pas garanti de survivre à une élection ou à un effondrement des prix.
Le message n’est pas subtil, et il ne doit pas être adouci. Le Canada construit son débouché sur le Pacifique. Le corridor vers l’Asie s’ouvre, et avec lui le levier que le pays n’a jamais eu — le levier que son premier ministre prend soin de ne pas nommer. La question stratégique, pour chaque lecteur, n’est plus de savoir si cette revalorisation aura lieu, mais s’il sera positionné avant qu’elle ne soit intégrée dans les prix par tout le monde. Avancez vers le corridor. Couvrez le risque d’exécution les yeux grands ouverts. Et ne confondez pas le langage de la retenue avec l’absence de stratégie — la stratégie est en train d’être coulée dans le béton, sur la côte Ouest.